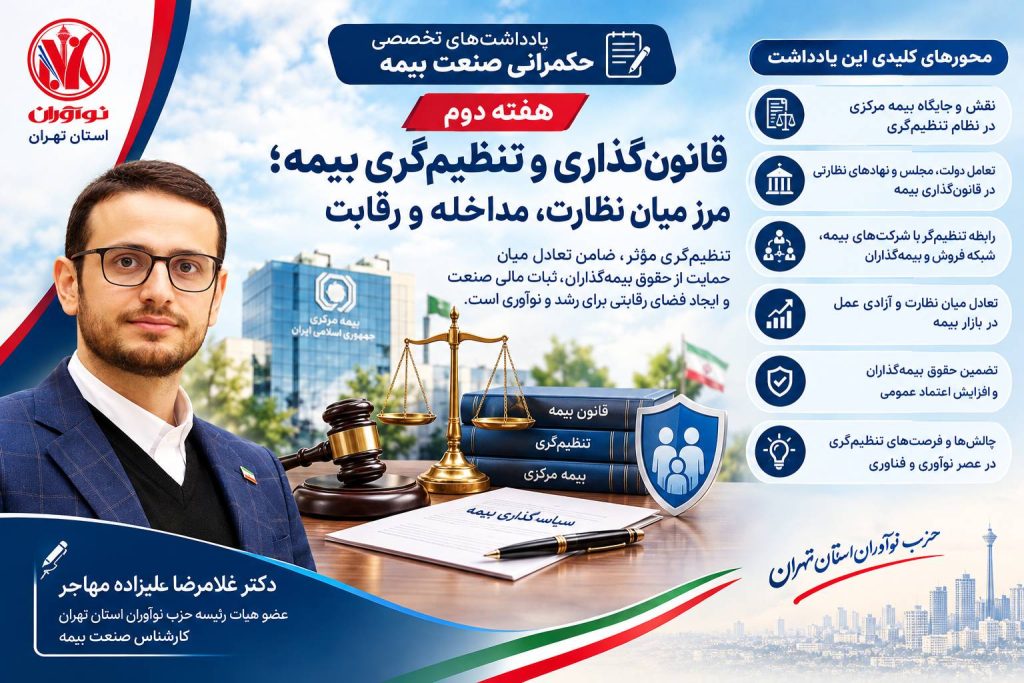
غلامرضا علیزاده مهاجر
عضو شورای مرکزی حزب نوآوران استان تهران
کارشناس صنعت بیمه
صنعت بیمه بدون وجود قواعد روشن، نهاد ناظر توانمند و سازوکارهای مؤثر تنظیمگری، نمیتواند بهصورت پایدار به فعالیت خود ادامه دهد. اما در مقابل، تنظیمگری بیش از اندازه یا مقررات پیچیده و غیرشفاف نیز میتواند زمینه کاهش رقابت، افزایش هزینهها و کند شدن نوآوری را فراهم کند.
از این رو، یکی از مهمترین موضوعات در حکمرانی صنعت بیمه، یافتن مرز منطقی میان نظارت، مداخله و آزادی عمل بازار است.
قانونگذاری؛ ایجاد چارچوب برای اعتماد
قانونگذاری در صنعت بیمه باید پیش از هر چیز، چارچوبی روشن برای فعالیت بازیگران مختلف بازار ایجاد کند. شرکتهای بیمه، نمایندگان، کارگزاران، بیمهگذاران و سایر فعالان بازار زمانی میتوانند تصمیمهای بلندمدت بگیرند که قواعد فعالیت برای آنها شفاف، پایدار و قابل پیشبینی باشد.
قانون خوب صرفاً مجموعهای از ممنوعیتها و تکالیف نیست؛ بلکه باید حقوق، مسئولیتها و حدود اختیارات هر یک از بازیگران را مشخص کند.
در صنعت بیمه، ثبات مقررات اهمیت ویژهای دارد؛ زیرا بسیاری از تصمیمهای این صنعت ماهیتی بلندمدت دارند و تغییرات مکرر در مقررات میتواند برنامهریزی شرکتها و اعتماد فعالان بازار را تحت تأثیر قرار دهد.
تنظیمگری؛ فراتر از صدور بخشنامه
تنظیمگری مؤثر را نباید صرفاً در تعداد بخشنامهها، دستورالعملها یا الزامات اداری جستوجو کرد.
هدف تنظیمگری باید ایجاد بازاری باشد که در آن:
ثبات مالی شرکتهای بیمه حفظ شود؛
حقوق بیمهگذاران حمایت شود؛
رقابت سالم شکل بگیرد؛
نوآوری امکان رشد داشته باشد؛
ریسکهای صنعت بهموقع شناسایی شوند؛
و در نهایت، اعتماد عمومی به بازار بیمه افزایش یابد.
بنابراین، تنظیمگری باید وسیلهای برای تحقق اهداف صنعت باشد، نه اینکه خود به هدف تبدیل شود.
مرز میان نظارت و مداخله
یکی از چالشهای مهم حکمرانی صنعت بیمه، تعیین مرز میان «نظارت» و «مداخله» است.
نظارت مؤثر به معنای اطمینان از رعایت قوانین، سلامت مالی، مدیریت مناسب ریسک و حفظ حقوق بیمهگذاران است. اما زمانی که مداخلههای جزئی و مستمر در تصمیمهای عملیاتی شرکتها افزایش پیدا کند، ممکن است استقلال مدیریتی و قدرت تصمیمگیری حرفهای آنها کاهش یابد.
از سوی دیگر، رها کردن کامل بازار نیز میتواند پیامدهای نامطلوبی داشته باشد.
راهحل، حرکت به سمت تنظیمگری هوشمند، متناسب با ریسک و مبتنی بر اطلاعات است؛ به گونهای که سطح نظارت با میزان ریسک و اهمیت فعالیتها متناسب باشد.
رقابت؛ یکی از اهداف تنظیمگری
تنظیمگری نباید به گونهای طراحی شود که ناخواسته مانع رقابت شرکتهای بیمه شود.
رقابت سالم میتواند شرکتها را به سمت بهبود کیفیت خدمات، کاهش هزینههای غیرضروری، توسعه محصولات جدید و افزایش رضایت بیمهگذاران سوق دهد.
البته رقابت در صنعت بیمه با بازارهای معمولی تفاوت دارد؛ زیرا رقابت قیمتی بدون توجه به ریسک میتواند به قیمتگذاری نامناسب، کاهش کیفیت تعهدات و در نهایت افزایش مشکلات مالی شرکتها منجر شود.
بنابراین، هدف تنظیمگری نباید حذف رقابت، بلکه هدایت رقابت به سمت رقابت حرفهای و پایدار باشد.
حقوق بیمهگذاران؛ خط قرمز تنظیمگری
هر نظام تنظیمگری در نهایت باید به این سؤال پاسخ دهد که چه میزان از حقوق بیمهگذار حمایت میکند.
شفافیت قراردادها، اطلاعرسانی مناسب، دسترسی به خدمات، نحوه فروش بیمهنامه، رسیدگی به شکایات و فرآیند پرداخت خسارت، همگی بخشی از حقوق بیمهگذار هستند.
اگر مقررات صنعت پیچیده باشد اما بیمهگذار نتواند حقوق خود را بهسادگی تشخیص دهد، نمیتوان از حکمرانی مطلوب سخن گفت.
تنظیمگری باید از حقوق بیمهگذار حمایت کند، بدون آنکه نوآوری و رقابت را قربانی کند.
تنظیمگری در عصر فناوری
ورود فناوریهای جدید، معادلات سنتی صنعت بیمه را نیز تغییر داده است.
فروش آنلاین، اینشورتک، هوش مصنوعی، تحلیل دادههای بزرگ و ارزیابی دیجیتال خسارت، نیازمند چارچوبهای تنظیمگری جدید هستند.
در چنین شرایطی، اگر مقررات با سرعت تحول فناوری هماهنگ نشوند، ممکن است نوآوری به خارج از چارچوبهای رسمی بازار منتقل شود. در مقابل، اگر مقررات بدون توجه به ریسکهای جدید تدوین شوند، امکان سوءاستفاده از دادهها و آسیب به حقوق بیمهگذاران افزایش پیدا میکند.
بنابراین، تنظیمگر آینده باید علاوه بر شناخت صنعت بیمه، درک مناسبی از فناوری، داده و مدلهای جدید کسبوکار نیز داشته باشد.
پیشنهادهای اجرایی
۱. حرکت به سمت تنظیمگری ریسکمحور:
سطح و نوع نظارت باید متناسب با میزان ریسک هر فعالیت و هر نهاد باشد.
۲. ثبات و پیشبینیپذیری مقررات:
تغییرات مقرراتی باید تا حد امکان با مطالعه اثرات اقتصادی و با فرصت کافی برای تطبیق فعالان بازار انجام شود.
۳. کاهش مقررات زائد و موازی:
بازنگری مستمر در مقررات میتواند از انباشت بخشنامهها و الزامات غیرضروری جلوگیری کند.
۴. تقویت گفتوگو با ذینفعان:
در تدوین مقررات، دیدگاه شرکتهای بیمه، شبکه فروش، بیمهگذاران و کارشناسان صنعت باید شنیده شود.
۵. ایجاد بستر مناسب برای نوآوری:
تنظیمگری باید امکان آزمون مدلهای جدید بیمهای و فناوریهای نو را در چارچوبی کنترلشده فراهم کند.
۶. توجه همزمان به رقابت و ثبات مالی:
رقابت قیمتی نباید به تضعیف توانگری مالی شرکتها یا کاهش کیفیت تعهدات منجر شود.
جمعبندی
قانونگذاری و تنظیمگری، ستونهای اصلی حکمرانی صنعت بیمه هستند؛ اما تنظیمگری موفق، تنظیمگریای نیست که صرفاً مقررات بیشتری تولید کند.
تنظیمگری مطلوب باید هوشمند، ریسکمحور، شفاف، پیشبینیپذیر و متناسب با تحولات بازار باشد.
صنعت بیمه برای حرکت به سمت آینده، به بازاری نیاز دارد که در آن نظارت مؤثر، رقابت سالم، ثبات مالی، حمایت از بیمهگذار و نوآوری در کنار یکدیگر قرار گیرند.
مرز میان نظارت و مداخله، در واقع همان نقطهای است که کیفیت حکمرانی خود را نشان میدهد؛ جایی که تنظیمگر باید همزمان از منافع عمومی صیانت کند و به بازار فرصت رشد و نوآوری بدهد.