غلامرضا علیزاده مهاجر
عضو شورای مرکزی حزب نوآوران استان تهران
کارشناس صنعت بیمه
مقدمه
اگر سیاستگذاری، مسیر حرکت صنعت بیمه را مشخص کند و قانونگذاری و تنظیمگری، قواعد این مسیر را تعیین نماید، نظارت و بازرسی بیمهای، سازوکار اطمینان از حرکت صحیح صنعت در این مسیر است.
صنعت بیمه به دلیل ماهیت تعهدی و بلندمدت خود، بیش از بسیاری از صنایع دیگر به یک نظام نظارتی کارآمد نیاز دارد. در بیمه، مشتری امروز حق بیمه پرداخت میکند اما ممکن است سالها بعد و در شرایطی دشوار، انتظار دریافت تعهد خود را داشته باشد. بنابراین اعتماد بیمهگذار به توان مالی، سلامت عملکرد و صداقت شرکت بیمه، یکی از مهمترین سرمایههای این صنعت است.
از این منظر، نظارت و بازرسی نباید صرفاً به معنای کشف تخلف پس از وقوع آن تلقی شود؛ بلکه باید بخشی از حکمرانی پیشگیرانه و آیندهنگر صنعت بیمه باشد.
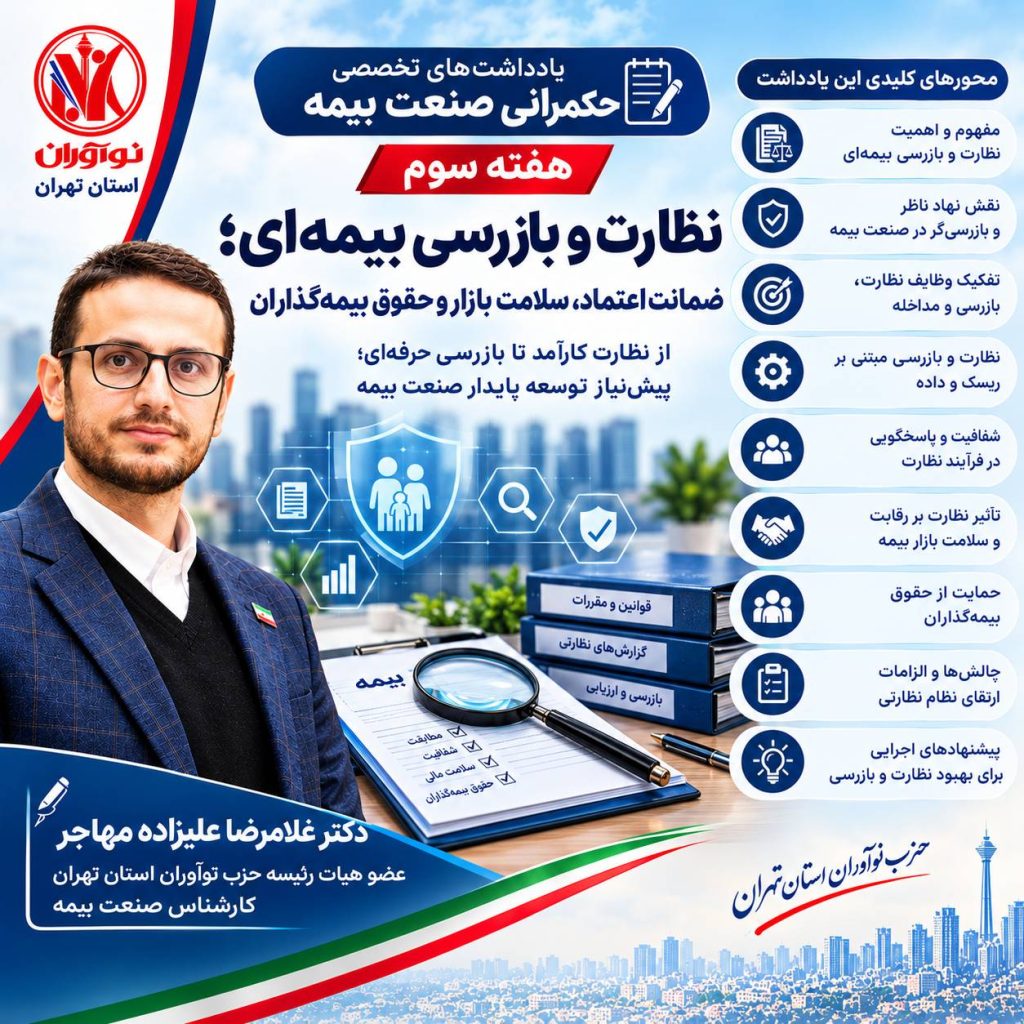
۱. نظارت، بازرسی و مداخله؛ سه مفهوم متفاوت
یکی از الزامات حکمرانی مطلوب، تفکیک دقیق مفاهیم نظارت، بازرسی و مداخله است.
نظارت فرآیندی مستمر برای ارزیابی وضعیت، عملکرد، ریسکها و میزان انطباق فعالان صنعت با قوانین و الزامات است.
بازرسی ابزار تخصصی و عمیقتری برای بررسی عملکرد، فرآیندها، اسناد، کنترلهای داخلی و شناسایی نقاط ضعف یا تخلف است.
اما مداخله زمانی مطرح میشود که نهاد ناظر بر اساس یافتههای نظارتی یا بازرسی، برای اصلاح یک وضعیت، کاهش ریسک یا جلوگیری از آسیب به حقوق بیمهگذاران اقدام کند.
بنابراین، بازرسی تنها یکی از ابزارهای نظارت است و هدف نهایی نظارت نیز صرفاً برخورد و مجازات نیست؛ بلکه حفظ سلامت بازار و پیشگیری از ایجاد بحران است.
۲. عبور از بازرسی سنتی به نظارت مبتنی بر ریسک
یکی از مهمترین تحولات مورد نیاز در نظام نظارت بیمهای، حرکت از بازرسیهای صرفاً دورهای و چکلیستی به سمت نظارت مبتنی بر ریسک است.
در رویکرد سنتی، ممکن است تمرکز اصلی بر این باشد که آیا یک شرکت یا واحد بیمهای مقررات مشخصی را رعایت کرده است یا خیر.
اما در رویکرد مبتنی بر ریسک، سؤال اساسیتر این است:
«چه ریسکهایی میتوانند در آینده، توان ایفای تعهدات بیمهگر یا حقوق بیمهگذاران را تهدید کنند؟»
این تغییر نگاه بسیار مهم است.
ممکن است یک شرکت در بسیاری از شاخصهای شکلی، منطبق با مقررات باشد، اما همزمان با افزایش ریسک نقدینگی، تمرکز پرتفوی، ضعف ذخایر، مشکلات سرمایهگذاری، افزایش خسارت یا ضعف کنترلهای داخلی مواجه باشد.
نظام نظارتی کارآمد باید بتواند پیش از تبدیل این نشانهها به بحران، آنها را شناسایی و مدیریت کند.
۳. نظارت مبتنی بر داده؛ آینده نظارت بیمهای
در صنعت بیمه امروز، داده یکی از مهمترین ابزارهای حکمرانی است.
نهاد ناظر برای تصمیمگیری دقیقتر باید بتواند اطلاعات مربوط به عملکرد شرکتهای بیمه، وضعیت خسارتها، ترکیب پرتفوی، ذخایر، سرمایهگذاریها، توانگری مالی، شکایات بیمهگذاران و سایر شاخصهای مهم را بهصورت مستمر تحلیل کند.
به جای آنکه نظارت تنها پس از وقوع یک مسئله فعال شود، میتوان با استفاده از دادهها علائم هشدار اولیه را شناسایی کرد.
برای مثال، افزایش غیرعادی خسارت در یک رشته بیمهای، رشد سریع و غیرمتعارف فروش، تغییر شدید ترکیب سرمایهگذاری یا افزایش قابل توجه شکایات بیمهگذاران میتواند نشانهای باشد که نیازمند بررسی تخصصی است.
در چنین ساختاری، فناوریهای نوین بیمهای نه جایگزین نظارت انسانی، بلکه تقویتکننده قدرت تحلیل و تصمیمگیری نهاد ناظر خواهند بود.
۴. نظارت باید حافظ رقابت سالم باشد
یکی از نکات مهم در حکمرانی صنعت بیمه، ایجاد تعادل میان کنترل و رقابت است.
نظارت بیش از حد و غیرهوشمند میتواند فرآیند نوآوری و رقابت را محدود کند؛ از سوی دیگر، نظارت ضعیف میتواند زمینه رقابت ناسالم، قیمتشکنی، ارائه تعهدات غیرمنطقی و در نهایت آسیب به بیمهگذاران را فراهم کند.
بنابراین، هدف نظارت نباید حذف رقابت باشد؛ بلکه باید ایجاد زمین بازی سالم و برابر برای رقابت باشد.
شرکت بیمهای باید بتواند محصول جدید ارائه کند، روش فروش خود را توسعه دهد و از فناوریهای جدید استفاده کند؛ اما این آزادی باید در چارچوب مدیریت ریسک، حفظ حقوق بیمهگذاران و توانایی ایفای تعهدات قرار داشته باشد.
۵. حمایت از حقوق بیمهگذاران؛ مهمترین خروجی نظارت
در نهایت، یکی از مهمترین معیارهای ارزیابی نظام نظارتی این است که آیا حقوق بیمهگذاران بهدرستی حمایت میشود یا خیر.
بیمهگذار باید بتواند به اطلاعات صحیح و قابل فهم دسترسی داشته باشد، از شرایط قرارداد آگاه باشد، فرآیند صدور و پرداخت خسارت برای او شفاف باشد و در صورت بروز اختلاف، مسیر مشخصی برای پیگیری حقوق خود داشته باشد.
از این منظر، نظارت باید تنها بر وضعیت مالی شرکتهای بیمه متمرکز نباشد؛ بلکه رفتار با مشتری، کیفیت خدمات، شفافیت قراردادها، نحوه رسیدگی به شکایات و فرآیند پرداخت خسارت نیز باید در کانون توجه قرار گیرد.
سلامت مالی بیمهگر و حمایت از حقوق بیمهگذار، دو روی یک سکهاند.
۶. چالشهای نظام نظارت و بازرسی
برای ارتقای نظام نظارتی صنعت بیمه، باید برخی چالشهای موجود مورد توجه قرار گیرد؛ از جمله:
غلبه رویکردهای سنتی و پسینی بر نظارت پیشگیرانه؛
پراکندگی و عدم یکپارچگی برخی دادههای نظارتی؛
تمرکز بیش از اندازه بر کنترلهای شکلی به جای تحلیل ریسک؛
کمبود نیروی انسانی متخصص در برخی حوزههای پیچیده بیمهای و مالی؛
احتمال همپوشانی یا ابهام در برخی وظایف نظارتی؛
دشواری ایجاد تعادل میان کنترل مقرراتی و حمایت از نوآوری؛
و در برخی موارد، فاصله میان یافتههای نظارتی و اصلاح سیاستها و مقررات.
حل این چالشها نیازمند نگاه سیستمی است؛ زیرا نمیتوان با اصلاح یک بخش، کل نظام نظارتی را متحول کرد.
پیشنهادهای اجرایی
برای حرکت به سمت یک نظام نظارت و بازرسی کارآمدتر، میتوان چند اقدام مشخص را در دستور کار قرار داد:
۱. استقرار کامل نظارت مبتنی بر ریسک
اولویت نظارت باید بر اساس سطح ریسک هر شرکت، رشته بیمهای و فعالیت تعیین شود، نه صرفاً بر اساس یک برنامه ثابت بازرسی.
۲. ایجاد سامانه هشدار زودهنگام
شاخصهای کلیدی مالی، فنی، خسارت، سرمایهگذاری و رضایت بیمهگذاران باید بهصورت مستمر پایش شوند تا قبل از ایجاد بحران، علائم هشدار شناسایی شود.
۳. تفکیک روشن نظارت، بازرسی و مداخله
حدود وظایف و اختیارات باید شفاف باشد تا هم از موازیکاری جلوگیری شود و هم فرآیند تصمیمگیری قابل پیشبینی باشد.
۴. افزایش شفافیت فرآیندهای نظارتی
معیارهای ارزیابی و الزامات نظارتی، تا حد امکان باید روشن، مستند و قابل فهم باشند تا فعالان بازار بدانند بر اساس چه شاخصهایی ارزیابی میشوند.
۵. تقویت صلاحیت حرفهای بازرسان
بازرسی صنعت بیمه دیگر صرفاً یک کار اداری نیست. بازرسان باید در حوزههایی مانند مدیریت ریسک، حسابداری و مالی، سرمایهگذاری، فناوری اطلاعات، بیمههای تخصصی و تحلیل داده، دانش کافی داشته باشند.
۶. اولویت دادن به پیشگیری بر برخورد پس از وقوع
اگر نظام نظارتی بتواند یک مشکل را قبل از تبدیل شدن به بحران شناسایی کند، بسیار موفقتر از زمانی عمل کرده است که صرفاً پس از وقوع خسارت یا تخلف وارد عمل شود.
۷. استفاده از ضمانت اجراهای متناسب و هوشمند
هر تخلفی الزاماً نیازمند یک واکنش یکسان نیست. شدت، تکرار، آثار تخلف و میزان آسیب به بیمهگذاران باید در تعیین واکنش نظارتی مورد توجه قرار گیرد.
۸. تبدیل نتایج نظارت به ابزار اصلاح مقررات
بازرسی نباید صرفاً به تهیه گزارش و تعیین تکلیف یک پرونده ختم شود. یافتههای نظارتی باید به سیاستگذار و تنظیمگر کمک کند تا مقررات ناکارآمد یا خلأهای موجود را نیز شناسایی و اصلاح کند.
جمعبندی
حکمرانی مطلوب در صنعت بیمه، بدون یک نظام نظارتی قدرتمند، شفاف، تخصصی و مستقل امکانپذیر نیست.
اما نظارت قوی الزاماً به معنای نظارت بیشتر نیست؛ بلکه به معنای نظارت هوشمندتر، دقیقتر و پیشگیرانهتر است.
نظام نظارتی موفق، نظامی نیست که بیشترین تخلف را کشف کند؛ بلکه نظامی است که بتواند با شناسایی بهموقع ریسکها، از شکلگیری تخلف، بحران مالی، تضییع حقوق بیمهگذاران و ایجاد بیاعتمادی در بازار جلوگیری کند.
آینده صنعت بیمه به سمت بازاری حرکت خواهد کرد که در آن داده، فناوریهای نوین بیمهای، تحلیل ریسک و شفافیت، نقش پررنگتری خواهند داشت. در چنین شرایطی، نظام نظارت و بازرسی نیز باید از الگوی سنتی و عمدتاً پسینی فاصله گرفته و به سمت نظارت مستمر، دادهمحور، ریسکمحور و آیندهنگر حرکت کند.
در نهایت، هدف حکمرانی نظارتی باید یک چیز باشد:
بازاری سالم، رقابتی و شفاف که در آن بیمهگذار بتواند با اطمینان، شرکت بیمه و تعهدات آن را انتخاب کند و صنعت بیمه نیز از ثبات، اعتماد عمومی و توان ایفای تعهدات خود برخوردار باشد.