غلامرضا علیزاده مهاجر
عضو شورای مرکزی حزب نوآوران استان تهران
کارشناس صنعت بیمه
مقدمه: بازار بیمه، فراتر از تعداد شرکتها
یکی از ارکان اساسی حکمرانی مطلوب در صنعت بیمه، برخورداری از ساختاری کارآمد، رقابتی و متوازن است؛ ساختاری که در آن شرکتهای بیمه بتوانند در چارچوب قواعد روشن و منصفانه فعالیت کنند، محصولات و خدمات متنوعتری ارائه دهند و برای جلب رضایت بیمهگذاران با یکدیگر رقابت کنند.
با این حال، رقابت در صنعت بیمه با رقابت در بسیاری از بازارهای دیگر تفاوت دارد. محصول بیمهای، تعهدی است که بخش مهمی از ارزش واقعی آن در آینده و هنگام وقوع خسارت آشکار میشود. به همین دلیل، رقابت صرفاً بر سر قیمت یا افزایش سهم بازار، اگر با توانگری مالی، مدیریت ریسک و کیفیت خدمات همراه نباشد، میتواند به تضعیف بنیه مالی شرکتها و در نهایت تضییع حقوق بیمهگذاران منجر شود.
بنابراین، مسئله اصلی در حکمرانی بازار بیمه، انتخاب میان رقابت و نظارت نیست؛ بلکه ایجاد تعادل میان رقابت سالم، پایداری مالی و حمایت از حقوق بیمهگذاران است.
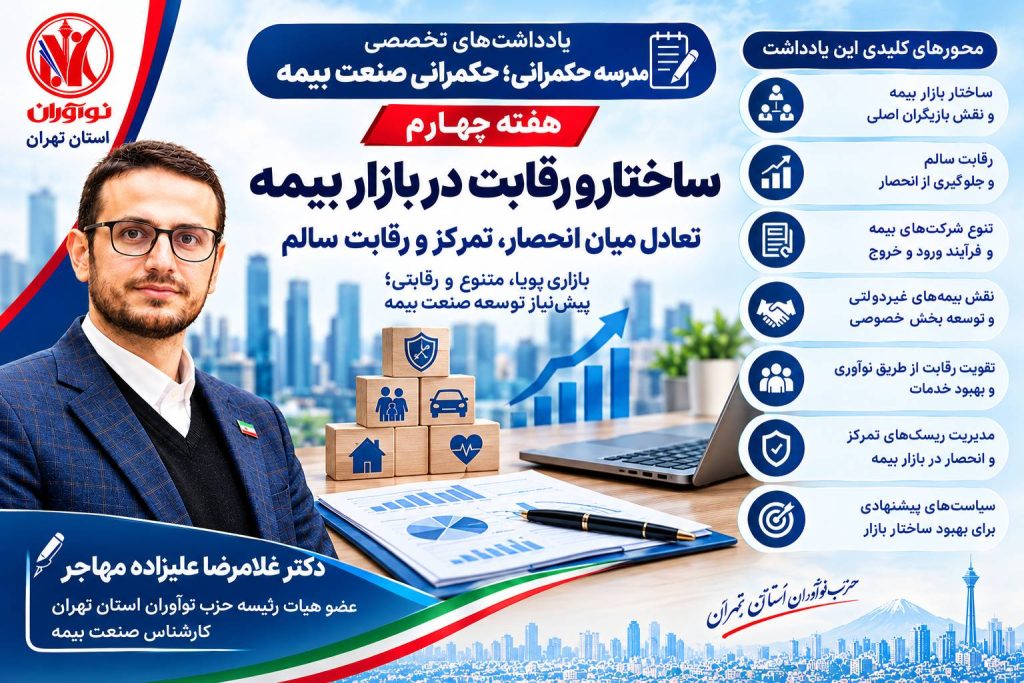
۱. ساختار بازار؛ عامل مؤثر بر کیفیت و کارایی
ساختار بازار بیمه تحت تأثیر عواملی مانند تعداد و اندازه شرکتها، سهم بازار هر شرکت، میزان تمرکز فعالیتها، تنوع محصولات، دسترسی به شبکه فروش، توان سرمایهای و امکان ورود بازیگران جدید شکل میگیرد.
بازاری که در آن تعداد محدودی از شرکتها سهم قابل توجهی از فعالیت را در اختیار دارند، ممکن است با محدود شدن انتخاب مشتریان یا کاهش انگیزه برای بهبود خدمات مواجه شود. البته تمرکز بازار بهتنهایی اثباتکننده نبود رقابت یا وجود انحصار نیست؛ زیرا ارزیابی دقیق، به بررسی رفتار شرکتها، موانع ورود، تفاوت محصولات و میزان قدرت انتخاب بیمهگذاران نیاز دارد.
از سوی دیگر، افزایش تعداد شرکتها نیز بهتنهایی تضمینکننده رقابت مؤثر نیست. اگر همه بازیگران با محصولات مشابه، روشهای فروش یکسان و کیفیت خدمات نزدیک به یکدیگر فعالیت کنند، ممکن است افزایش تعداد شرکتها تأثیر محسوسی بر بهبود تجربه مشتری نداشته باشد.
ازاینرو، در ارزیابی ساختار بازار بیمه باید علاوه بر تعداد شرکتها، به میزان تمرکز، موانع ورود و توسعه، تنوع خدمات و امکان رقابت واقعی توجه کرد.
۲. رقابت قیمتی؛ فرصت یا تهدید؟
قیمت یکی از عوامل مهم انتخاب بیمهنامه است؛ اما در صنعت بیمه، پایین بودن قیمت همیشه به معنای بهتر بودن پیشنهاد نیست.
رقابت قیمتی هنگامی مفید است که شرکتها بتوانند با افزایش بهرهوری، مدیریت هزینهها، بهبود فرآیندهای صدور و خسارت و ارزیابی دقیق ریسک، محصولات مناسبتری عرضه کنند.
در مقابل، اگر کاهش قیمت بدون توجه کافی به هزینه ریسک، کفایت ذخایر و توان پرداخت خسارت انجام شود، ممکن است در کوتاهمدت به افزایش فروش بینجامد، اما در بلندمدت پایداری مالی شرکت را تحت فشار قرار دهد.
در چنین شرایطی، هزینه رقابت ناسالم فقط متوجه شرکت بیمه نیست؛ بیمهگذاران، شبکه فروش و حتی اعتماد عمومی به صنعت بیمه نیز آسیب میبینند.
بنابراین، سیاستگذار و نهاد ناظر باید میان رقابت مبتنی بر بهرهوری و رقابتی که از طریق پذیرش ریسک نامتناسب یا تضعیف توان ایفای تعهدات شکل میگیرد، تمایز قائل شوند.
۳. تنوع بازیگران و نقش شبکه فروش
بازار بیمه تنها از شرکتهای بیمه تشکیل نشده است. کارگزاران، نمایندگان، ارزیابان خسارت و سایر فعالان مجاز نیز در شکلگیری رقابت و کیفیت خدمات نقش دارند.
شبکه فروش توانمند میتواند با شناخت نیازهای مشتریان، مقایسه مناسب محصولات، ارائه مشاوره تخصصی و پیگیری خدمات پس از فروش، به افزایش شفافیت و کارایی بازار کمک کند.
در این میان، توسعه فعالیت حرفهای کارگزاران بیمه اهمیت ویژهای دارد؛ زیرا کارگزار میتواند با بررسی نیاز بیمهگذار و مقایسه گزینههای موجود، زمینه انتخاب آگاهانهتر را فراهم کند.
البته تحقق این نقش مستلزم رعایت صلاحیت حرفهای، شفافیت در روابط و منافع، ارائه اطلاعات صحیح و جلوگیری از تعارض منافع است. همچنین باید میان رقابت سالم در شبکه فروش و رقابت صرفاً مبتنی بر تخفیف یا فروش کوتاهمدت تفاوت قائل شد.
بازار رقابتی زمانی شکل میگیرد که مشتری بتواند آگاهانه انتخاب کند و فعالان حرفهای نیز فرصت منصفانهای برای ارائه خدمات داشته باشند.
۴. موانع ورود و توسعه؛ مسئلهای فراتر از صدور مجوز
یکی از موضوعات مهم در حکمرانی بازار بیمه، بررسی موانعی است که ورود یا توسعه فعالیت بازیگران جدید را دشوار میکند.
الزامات سرمایهای و حرفهای، ضرورت رعایت استانداردهای نظارتی و برخورداری از توان فنی، برای حفظ ثبات بازار ضروریاند. بااینحال، فرآیندهای طولانی، مقررات پیچیده، رویههای غیرشفاف یا محدودیتهای غیرضروری نیز ممکن است هزینه فعالیت را افزایش دهند و فضای رقابت را محدود کنند.
راهکار مطلوب، حذف الزامات احتیاطی نیست؛ بلکه طراحی مقرراتی متناسب، روشن و قابل پیشبینی است که هم از ثبات صنعت حفاظت کند و هم امکان توسعه خدمات و ورود ایدههای جدید را فراهم آورد.
در این چارچوب، فناوریهای نوین بیمهای میتوانند زمینه ارائه خدمات سریعتر، توسعه کانالهای توزیع و دسترسی گروههای بیشتری از مردم به محصولات بیمهای را فراهم کنند؛ مشروط بر آنکه الزامات مربوط به امنیت داده، حقوق مشتریان و مدیریت ریسک رعایت شود.
۵. رقابت سالم و حمایت از بیمهگذار
رقابت مؤثر باید در نهایت به بهبود وضعیت بیمهگذار منجر شود. اگر رقابت فقط در آمار فروش یا کاهش نرخ خلاصه شود، ممکن است کیفیت خدمات، شفافیت قراردادها و سرعت رسیدگی به خسارت در حاشیه قرار گیرد.
بیمهگذار باید بتواند علاوه بر قیمت، مواردی مانند دامنه پوشش، استثنائات، سقف تعهدات، فرانشیز، کیفیت خدمات و فرآیند پرداخت خسارت را نیز مقایسه کند.
از این منظر، شفافیت اطلاعات و قابلیت مقایسه محصولات، از پیشنیازهای رقابت سالم است. هر اندازه انتخاب مشتری آگاهانهتر باشد، انگیزه شرکتها برای ارتقای کیفیت و پاسخگویی بیشتر خواهد شد.
در عین حال، نهاد ناظر باید از رقابتهایی که به رفتارهای ضدرقابتی، گمراه کردن مشتریان یا تهدید توان ایفای تعهدات منجر میشوند، جلوگیری کند؛ بدون آنکه رقابت مشروع و نوآوری را محدود سازد.
۶. پیشنهادهای اجرایی برای بهبود ساختار بازار بیمه
برای حرکت به سمت بازاری رقابتیتر و کارآمدتر، پیشنهادهای زیر قابل طرح است:
۱. پایش مستمر تمرکز بازار: شاخصهایی مانند سهم بازار شرکتها، تمرکز در رشتههای مختلف و میزان تنوع عرضهکنندگان باید بهصورت دورهای بررسی و تحلیل شوند.
۲. شناسایی موانع غیرضروری رقابت: فرآیندهای صدور مجوز، الزامات اداری و رویههای اجرایی باید از نظر ضرورت، تناسب و شفافیت مورد ارزیابی قرار گیرند؛ بدون تضعیف الزامات احتیاطی و نظارتی.
۳. تقویت شفافیت و قابلیت مقایسه محصولات: ارائه اطلاعات روشن درباره پوششها، استثنائات، سقف تعهدات و شرایط قرارداد میتواند قدرت انتخاب بیمهگذاران را افزایش دهد.
۴. حمایت از رقابت مبتنی بر کیفیت: در کنار قیمت، شاخصهایی مانند رضایت مشتری، کیفیت مشاوره، سرعت رسیدگی به خسارت و میزان پاسخگویی باید در ارزیابی عملکرد بازار مورد توجه قرار گیرند.
۵. توسعه شبکه حرفهای واسطهگری: ارتقای صلاحیت حرفهای کارگزاران و نمایندگان، بهبود دسترسی به اطلاعات و تقویت مسئولیتپذیری آنان میتواند به رقابت مؤثرتر کمک کند.
۶. مقابله هدفمند با رفتارهای ضدرقابتی: رفتارهای محدودکننده رقابت، تبانی یا سوءاستفاده از موقعیت مسلط باید با سازوکارهای قانونی روشن و متناسب بررسی شوند.
۷. فراهم کردن زمینه نوآوری و توسعه خدمات: مقررات باید ضمن حفظ ثبات مالی و امنیت اطلاعات، امکان آزمایش روشهای جدید ارائه خدمات و توسعه محصولات متناسب با نیازهای جامعه را فراهم کنند.
۸. پیوند دادن سیاستهای رقابتی با توانگری مالی: ارزیابی رقابت بازار باید با پایش توانگری مالی، کیفیت ذخایر و توان ایفای تعهدات شرکتها همراه باشد تا توسعه بازار به قیمت افزایش ریسکهای پنهان تمام نشود.
جمعبندی: رقابت برای چه هدفی؟
ساختار بازار و کیفیت رقابت، از عوامل تعیینکننده آینده صنعت بیمهاند. بازار سالم، بازاری نیست که صرفاً تعداد بیشتری شرکت در آن فعالیت کنند یا قیمتها در آن کاهش یابد؛ بلکه بازاری است که در آن رقابت به افزایش کیفیت، تنوع محصولات، بهبود بهرهوری، شفافیت و حمایت بهتر از بیمهگذاران منجر شود.
حکمرانی مطلوب باید از یکسو مانع شکلگیری انحصار، رفتارهای ضدرقابتی و محدودیتهای غیرضروری شود و از سوی دیگر، با مراقبت از توانگری مالی و مدیریت ریسک، پایداری تعهدات بیمهای را تضمین کند.
در چنین چارچوبی، نقش سیاستگذار و نهاد ناظر نه جایگزین کردن تصمیمات اداری بهجای سازوکار بازار، بلکه فراهم کردن قواعد روشن و منصفانه برای رقابت و مداخله هدفمند در زمان ضرورت است.
در نهایت، موفقیت حکمرانی بازار بیمه را باید با این معیار سنجید: آیا ساختار بازار به انتخاب آگاهانهتر مردم، خدمات بهتر، رقابت منصفانهتر و اطمینان بیشتر از ایفای تعهدات بیمهای منجر شده است؟
رقابت سالم، زمانی ارزشمند است که هم بازار را کارآمدتر کند و هم اعتماد بیمهگذار را افزایش دهد.